

Endlich Klarheit für deine Buchhaltung? Starte jetzt und sichere dir deinen Vorteil!
E-Rechnungspflicht 2027: Was ändert sich für dich ganz konkret?

Du kennst bereits die E-Rechnungspflicht, aber schiebst sie bisher noch vor dir her? 2027 ändert sich für viele viele Unternehmer, Selbstständige und Freiberufler einiges und du kannst nicht länger abwarten.

- E-Rechnungspflicht: Was gilt seit 2025?
- Wie ändert sich die E-Rechnungspflicht ab 2027?
- Und wenn du 2027 (noch) keine E-Rechnungen verschicken musst?
- Welche Übergangsfristen gibt es zur E-Rechnungspflicht?
- Wer muss auch 2027 keine E-Rechnungen versenden?
- Praxis-Beispiele zur E-Rechnungspflicht ab 2027
- Selbsttest: Was gilt für dich in 2027?
- Was passiert, wenn du 2027 noch keine E-Rechnungen verschickst?
- Software oder kostenlose Tools: Was brauchst du?
- Mit sevdesk bist du bereit für E-Rechnungen im Jahr 2027
- Checkliste: Perfekt vorbereitet auf E-Rechnungen in 2027
- Zusammenfassung: Das ändert sich bei E-Rechnungen 2027
- Häufige Fragen & Antworten zur E-Rechnungspflicht 2027
Keine Lust zu lesen? Dann hör dir einfach an, wie unsere Experten Felix und Eduard im Podcast "Besser gründen" alles Wichtige für 2027 besprechen.
E-Rechnungspflicht: Was gilt seit 2025?
Der Startschuss für die E-Rechnungspflicht fiel am 1. Januar 2025. Seitdem müssen inländische Unternehmen in der Lage sein, E-Rechnungen zu empfangen und zu verarbeiten. Für den Empfang brauchst du im Prinzip nur ein E-Mail-Postfach. Damit du jedoch den strukturierten, für Maschinen gemachten Code lesen kannst, brauchst du ein Tool.
Wichtig dabei zu wissen: Nicht jede digital verschickte Rechnung ist auch eine E-Rechnung.
Das Ganze ist übrigens kein Selbstzweck. Strukturierte Rechnungen sind die Grundlage dafür, dass Buchhaltung automatisch läuft. Und die E-Rechnung ist der erste Schritt zu einem digitalen Meldesystem, bei dem Rechnungsdaten künftig direkt an das Finanzamt übermittelt werden.
Wie ändert sich die E-Rechnungspflicht ab 2027?
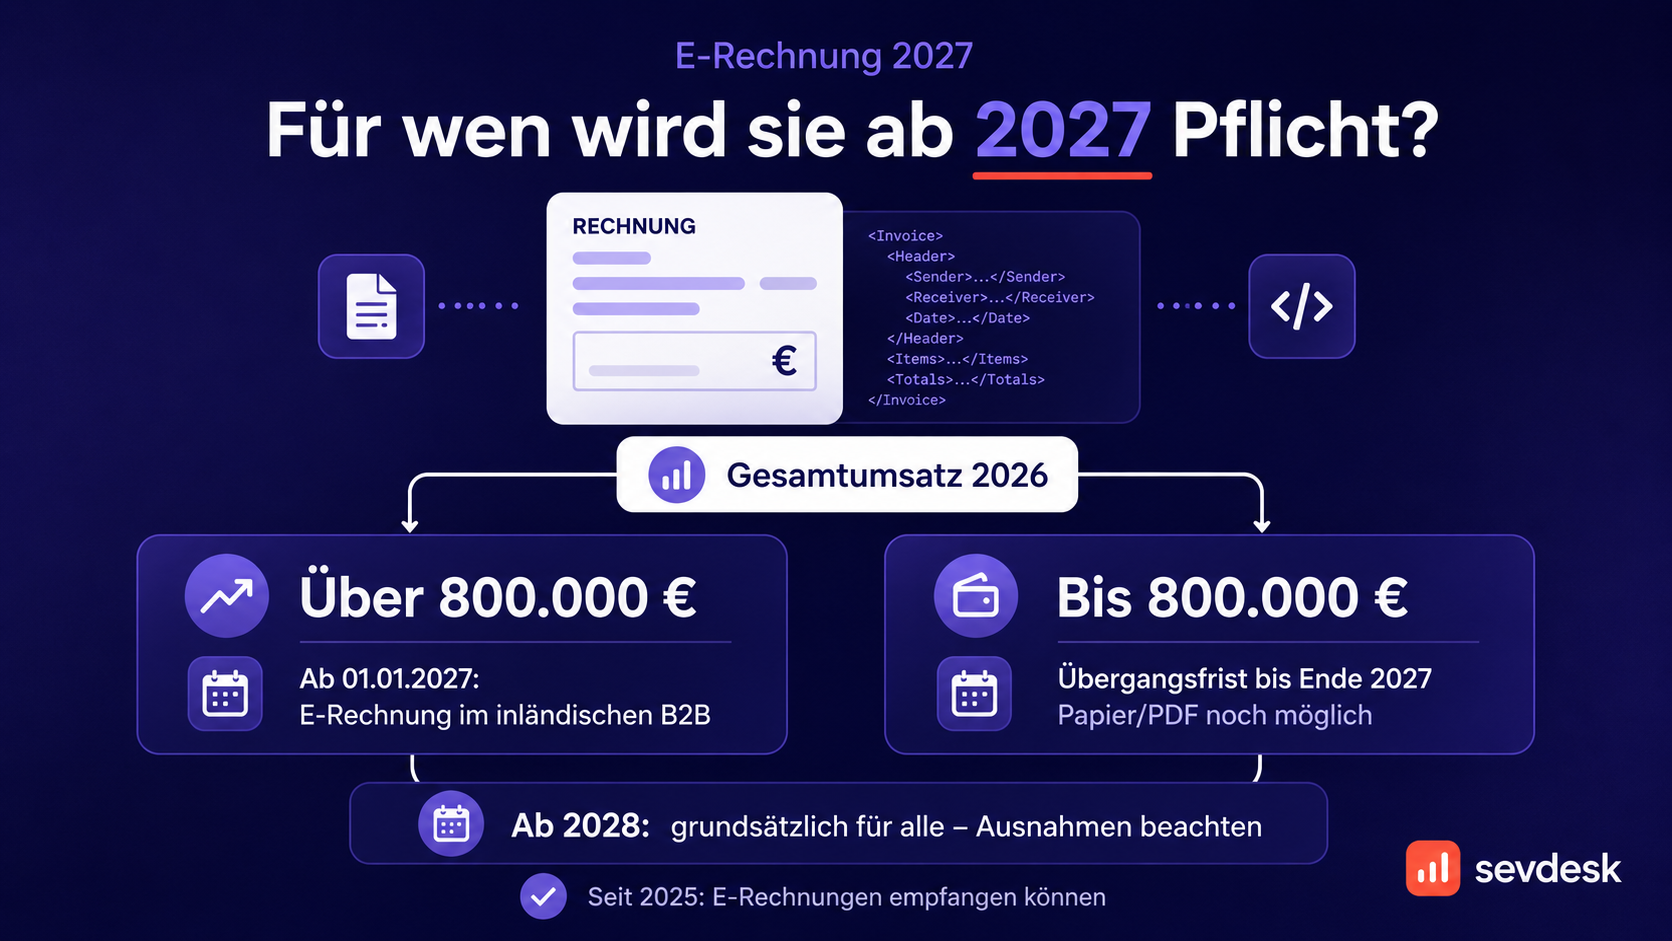
Ab dem 1. Januar 2027 startet die nächste Stufe der E-Rechnungspflicht: der Versand. Hatte dein Unternehmen im Jahr 2026 einen Gesamtumsatz von mehr als 800.000 Euro, musst du ab dem 01.01.2027 für inländische B2B-Umsätze grundsätzlich E-Rechnungen ausstellen.
Liegt dein Vorjahresumsatz bei höchstens 800.000 Euro, hast du als Rechnungsaussteller noch ein Jahr länger Zeit. Du kannst 2027 weiterhin Papierrechnungen verschicken oder – mit Zustimmung deines Geschäftskunden – andere elektronische Formate wie eine PDF-Rechnung verwenden.
Was zählt zur Umsatzgrenze von 800.000 Euro?
Einfach gesagt: Der gesamte Umsatz, den du in Deutschland machst. Egal, ob mir Privatkunden oder Geschäftskunden. Machen wir dazu ein paar Beispiele:
- Fall 1: Du machst 700.000 Euro Umsatz mit Privatkunden und 120.000 Euro mit Geschäftskunden. Zum Beispiel als Bäcker, der auf Catering anbietet. Macht insgesamt 820.000 Euro Umsatz und du musst ab 2027 E-Rechnungen an deine Geschäftskunden schicken. Für deine Privatkunden ändert sich nichts.
- Fall 2: Du macht 600.000 Euro Umsatz im Inland und 350.000 Euro Umsatz im Ausland. Sind insgesamt 950.000 Euro. Du musst trotzdem keine E-Rechnungen schreiben, weil dein deutscher Umsatz noch unter der Grenze liegt.
Unser Tipp: Wenn du aktuell noch nicht weißt, ob du die Grenze überschreitest oder noch leicht darunter landest, bereite dich am besten jetzt schon auf den Fall vor, dass du ab dem 1. Januar 2027 E-Rechnungen schreiben können musst.
Und wenn du 2027 (noch) keine E-Rechnungen verschicken musst?
Dann musst du sie trotzdem empfangen können. Und wenn die großen Unternehmen E-Rechnungen schreiben müssen, bedeutet das auch, dass die Wahrscheinlichkeit steigt, dass bei dir welche ankommen. Sei es von Telekommunikationsunternehmen wie Telefon- und Internetanbieter oder von deutschen Software-Anbietern.
Was also seit 2025 eher Theorie war, wird jetzt zur Praxis. Eine E-Rechnung zu empfangen bedeutet dabei in erster Linie, dass du ein Postfach brauchst. Doch dann musst du die E-Rechnung eben auch auslesen und weiter verarbeiten können. Bei einer ZUGFeRD-Rechnung noch ganz gut machbar, bei einer XRechnung nahezu unmöglich.
Du brauchst also eine Lösung, die den XML-Teil lesbar macht und prüft, ob die E-Rechnung technisch korrekt ist. Denn ist sie das nicht, darfst du keine Vorsteuer abziehen.
Bei nur wenigen Eingangsrechnungen reicht dafür oft ein kostenloser E-Rechnung Viewer. Sobald du mehr als 2-3 Rechnungen pro Monat bekommst, wird der kostenlose Flow schnell zum Zeitfresser und du solltest über eine professionelle E-Rechnung Software nachdenken.
Die kann sich dann auch gleich um die GoBD-konforme Archivierung deiner E-Rechnungen kümmern. Sie einfach nur im Postfach liegen zu lassen für 8 Jahre ist nicht zuverlässig. Stell dir vor, du löschst versehentlich eine E-Mail und das fällt erst bei der Betriebsprüfung auf.
Wie kommt eine E-Rechnung bei dir an?
Eine E-Rechnung ist mehr als eine PDF-Datei per E-Mail. Damit deine Software sie automatisch verarbeiten kann, muss sie in einem strukturierten Format vorliegen, das der europäischen Norm EN 16931 entspricht. In der Praxis begegnen dir vor allem zwei Formate: XRechnung und ZUGFeRD.
- XRechnung: Die Datei ist reines XML. Für Menschen wirkt sie eher wie ein Wirrwarr aus Zahlen, Buchstaben und Code, für Software ist sie dafür ideal zu verarbeiten. Du begegnest ihr vor allem bei Rechnungen an Behörden und öffentliche Auftraggeber.
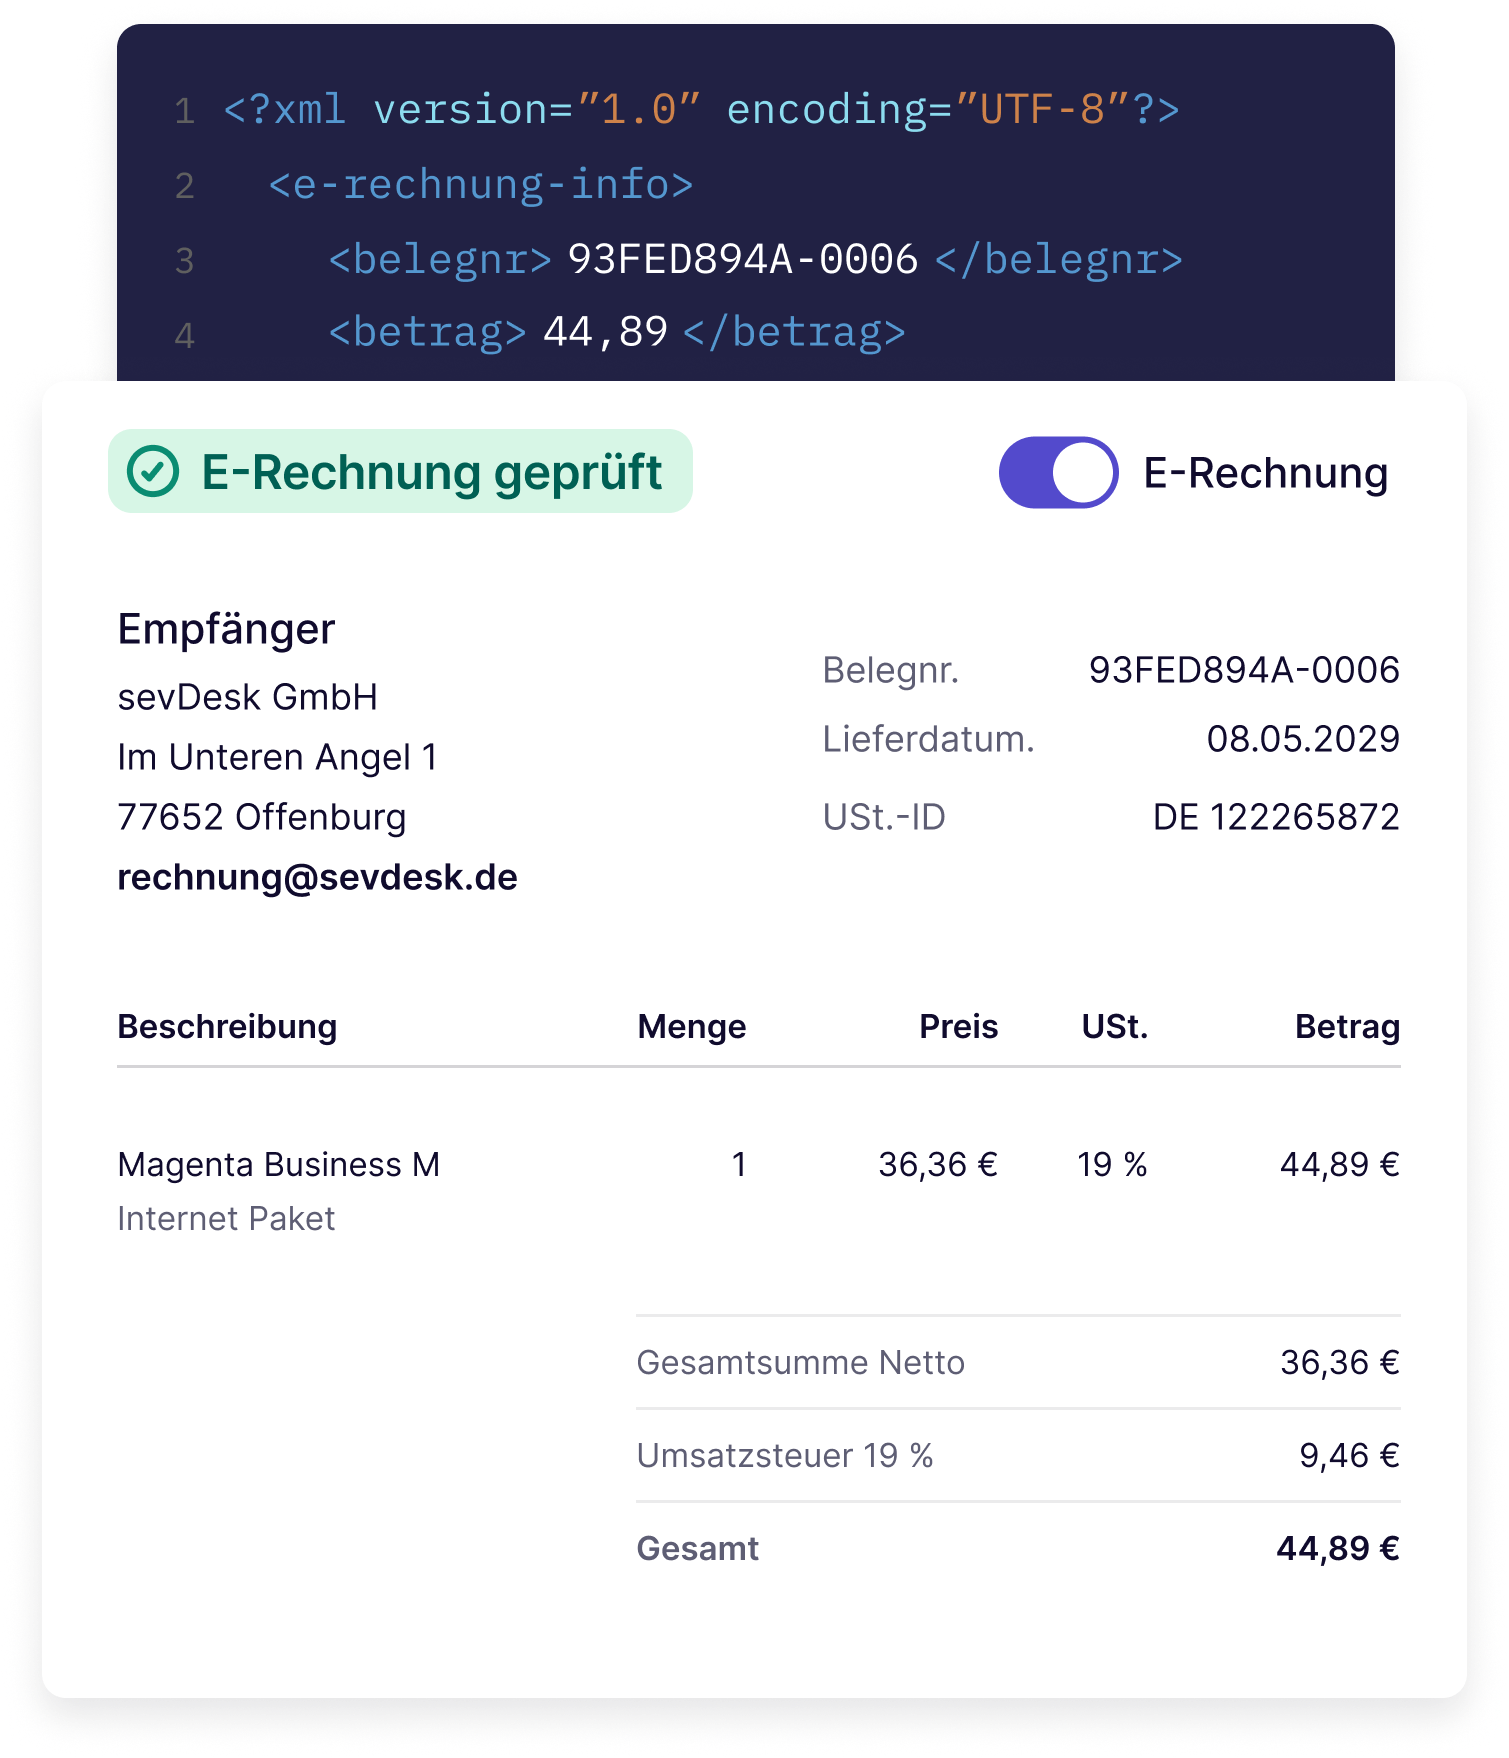
- ZUGFeRD: Hier steckt die XML-Datei in einer PDF-Rechnung. Du siehst also ein ganz normales Dokument, und deine Buchhaltungssoftware liest die Daten im Hintergrund aus.
Für dich heißt das: Beide Formate sind in aktuellen Versionen gesetzlich gültige E-Rechnungen und eignen sich für den elektronischen Rechnungsaustausch. Welches Format bei dir ankommt, hängt meist davon ab, wer dir die Rechnung schickt. Wenn du wissen möchtest, worin sich die beiden Formate im Detail unterscheiden, hilft dir unser Ratgeber zu XRechnung und ZUGFeRD.
Gut zu wissen: Auch, wenn eine ZUGFeRD-Rechnung leicht lesbar ist, solltest du den angehängten XML-Code validieren. Denn der ist bei Abweichungen der für das Finanzamt relevante.
Welche Übergangsfristen gibt es zur E-Rechnungspflicht?
Damit Unternehmen genügend Zeit für die Umstellung haben, sieht das Wachstumschancengesetz eine schrittweise Einführung der E-Rechnungspflicht mit verschiedenen Übergangsfristen vor. Die wichtigsten Fristen siehst du hier:
Wer muss auch 2027 keine E-Rechnungen versenden?
Auch 2027 und darüber hinaus gibt es Fälle, in denen du keine E-Rechnung ausstellen musst. Neben der Übergangsregelung für Unternehmen mit höchstens 800.000 Euro Vorjahresumsatz gelten insbesondere folgende Ausnahmen:
- Kleinunternehmer: Nutzt du die Kleinunternehmerregelung nach § 19 UStG, bist du grundsätzlich von der Pflicht zur Ausstellung von E-Rechnungen befreit.
- Rechnungen an Privatpersonen: Die E-Rechnungspflicht betrifft inländische B2B-Umsätze und damit keine E-Rechnungen an Privatkunden.
- Kleinbetragsrechnungen: Rechnungen mit einem Gesamtbetrag von bis zu 250 Euro brutto dürfen weiterhin als sonstige Rechnung ausgestellt werden.
- Fahrkarten und Tickets: Fahrausweise, beispielsweise für Bahn, Bus oder Flugzeug, dürfen weiterhin als sonstige Rechnung ausgestellt werden.
- Bestimmte steuerfreie Umsätze: Für bestimmte nach dem Umsatzsteuerrecht steuerfreie Umsätze greift die Pflicht zur Ausstellung einer E-Rechnung nicht. Dazu gehören beispielsweise Heilbehandlungen und Finanzdienstleistungen.
- Rechnungen an ausländische Unternehmen: Die deutsche E-Rechnungspflicht betrifft grundsätzlich Umsätze zwischen inländischen Unternehmen. Grenzüberschreitende Rechnungen an Unternehmen im Ausland fallen daher nicht unter diese Pflicht.
Du möchtest die Sonderfälle genauer prüfen? In unseren Ratgebern findest du alle wichtigen Ausnahmen zur E-Rechnung und zur E-Rechnungspflicht für Kleinunternehmer im Überblick.
Praxis-Beispiele zur E-Rechnungspflicht ab 2027
Wie die Vorgaben 2027 in der Praxis aussehen, zeigen dir diese drei Beispiele:
Beispiel 1: Agentur über oder unter 800.000 Euro Umsatz
Eine Marketingagentur hat 2026 einen Gesamtumsatz von 900.000 Euro erzielt. Ab dem 1. Januar 2027 muss sie für ihre inländischen B2B-Umsätze grundsätzlich E-Rechnungen ausstellen. Bei einem Vorjahresumsatz von beispielsweise 790.000 Euro könnte sie dagegen noch bis Ende 2027 die Übergangsregelung nutzen und Papier- bzw. PDF-Rechnungen versenden.
Beispiel 2: Rechnung ins In- oder Ausland
Ein deutscher IT-Dienstleister stellt einem Unternehmen in München eine Rechnung. Überschreitet er die Umsatzgrenze von 800.000 Euro, greift 2027 grundsätzlich die E-Rechnungspflicht. Rechnet er dagegen mit einem Unternehmen in Frankreich ab, fällt diese Rechnung nicht unter die deutsche E-Rechnungspflicht für inländische B2B-Umsätze und er kann weiterhin sonstige Rechnungen einsetzen.
Beispiel 3: Viele Kleinbetragsrechnungen
Ein Unternehmen verkauft regelmäßig Waren an andere Unternehmen und stellt dabei viele Rechnungen mit einem Rechnungsbetrag unter 250 Euro aus. Für diese Kleinbetragsrechnungen gilt nach wie vor eine Ausnahme. Sie dürfen auch 2027 als sonstige Rechnung ausgestellt werden, selbst wenn das Unternehmen mehr als 800.000 Euro Vorjahresumsatz erzielt hat.
Wichtig: Wenn du selbst viele Kleinbetragsrechnungen bekommst, sind natürlich auch die von der Pflicht ausgenommen. In der Praxis kannst du aber davon ausgehen, dass große Unternehmen nicht zwischen "normaler" Rechnung und Kleinbetragsrechnung unterscheiden und dir alles als E-Rechnung zuschicken.
Selbsttest: Was gilt für dich in 2027?
Du bist trotzdem noch unsicher, ob du 2027 E-Rechnungen verschicken musst? Mit unserem kurzen Selbsttest findest du in wenigen Klicks heraus, ob und ab wann die E-Rechnungspflicht für dich gilt. Beantworte einfach die folgenden Fragen und verschaffe dir in weniger als einer Minute Klarheit.
Was passiert, wenn du 2027 noch keine E-Rechnungen verschickst?
Hatte dein Unternehmen 2026 einen Gesamtumsatz von mehr als 800.000 Euro, gibt es für dich ab 2027 keine weitere Übergangsfrist. Für entsprechende inländische B2B-Umsätze musst du ab dem 1. Januar 2027 E-Rechnungen ausstellen. Verschickst du stattdessen eine einfache PDF- oder Papierrechnung, obwohl die E-Rechnung vorgeschrieben ist, erfüllst du die gesetzlichen Vorgaben des Umsatzsteuergesetzes nicht.
Das kann schnell praktische Folgen haben. Dein Geschäftskunde kann eine ordnungsgemäße E-Rechnung einfordern, wodurch Rechnungskorrekturen und zusätzlicher Aufwand bei dir entstehen. Verzögert sich dadurch die Rechnungsbearbeitung beim Kunden, kann sich auch die Bezahlung verzögern und deine Liquidität belasten. Zudem kann eine nicht ordnungsgemäße Rechnung Auswirkungen auf den Vorsteuerabzug deines Kunden haben, weil das Finanzamt ihn beispielsweise verweigert.
Ob bei einem Verstoß zusätzlich Bußgelder oder andere direkte Sanktionen drohen, ist derzeit noch nicht abschließend geklärt. Für deinen Geschäftsalltag gibt es ohnehin einen besseren Weg: Bereite deine Rechnungsprozesse rechtzeitig vor, damit du ab 2027 rechtskonforme E-Rechnungen ohne zusätzliche Korrekturschleifen verschicken kannst.
Software oder kostenlose Tools: Was brauchst du?
Im Internet gibt es mittlerweile viele kostenlose Lösungen, um E-Rechnung zu schreiben und lesbar zu machen. Auch wir bei sevdesk bieten dir einen E-Rechnungsgenerator und einen E-Rechnung Viewer. Die funktionieren auch gut – solange du nur sehr, sehr wenige Rechnungen pro Monat hast.
Ab 3+ Rechnungen, die du schreiben oder verarbeiten musst, werden diese Insellösungen oft zum Problem, weil es einfach zu viel Zeit kostet. Überleg nur mal, wie lange es dauert, jedes Mal alle Infos zu deinen Kunden, deinem Unternehmen und deinen Produkten neu einzutippen.
Und natürlich müsstest du auch immer sicherstellen, dass beim Datenschutz alles passt.
Was kostet eine E-Rechnung Software?
Um E-Rechnungen zu erstellen und zu verarbeiten brauchst du bei sevdesk den Tarif “Buchhaltung” für regulär 25,90 Euro pro Monat. Klingt jetzt erstmal viel? Dann mach doch einfach mal die Gegenrechnung: Wie viel Zeit kostet dich der Workflow mit den Insellösungen? In dieser Zeit machst du keinen Umsatz. Multipliziert mit deinem Stundensatz hast du eine konkrete Zahl.
Mit einer professionellen Software kannst du viele Aufgaben automatisieren und hast alles sauber an einem Ort.
Mit sevdesk bist du bereit für E-Rechnungen im Jahr 2027
Mit sevdesk bist du für die E-Rechnungspflicht 2027 gut aufgestellt. Du kannst rechtskonforme E-Rechnungen im Format ZUGFeRD oder XRechnung erstellen, versenden und empfangen. Das geht sogar direkt in deiner Buchhaltungssoftware und ohne zusätzliche Add-ons.
Beim Erstellen deiner E-Rechnung unterstützt dich sevdesk dabei, alle erforderlichen Pflichtangaben zu berücksichtigen. Anschließend verschickst du die fertige E-Rechnung mit wenigen Klicks direkt aus dem Tool. Eingehende E-Rechnungen liest sevdesk automatisch aus und erstellt dir einen passenden Verbuchungsvorschlag. So sparst du dir das manuelle Übertragen der Rechnungsdaten. Hast du dein Geschäftskonto angebunden, gleicht sevdesk außerdem direkt deine Belege mit deinen Zahlungen ab, sodass du immer genau weißt, was noch offen ist.
Auch die Aufbewahrung ist abgedeckt: Deine E-Rechnungen werden GoBD-konform und revisionssicher archiviert und bleiben jederzeit für dich verfügbar. Gleichzeitig können deine Geschäftskunden die strukturierten Rechnungsdaten direkt digital weiterverarbeiten und dich so schneller bezahlen.
Du möchtest dich erst einmal mit den Funktionen und Integrationen einer E-Rechnungssoftware vertraut machen, bevor du dich entscheidest? Absolut kein Problem! Im kostenlosen sevdesk Tarif kannst du bis zu drei E-Rechnungen pro Monat erstellen und dich so schon vor 2027 auf die neuen Abläufe vorbereiten. Und du bist in nur 15 Minunten startklar.
Checkliste: Perfekt vorbereitet auf E-Rechnungen in 2027
Die Umstellung auf E-Rechnungen klingt zunächst nach viel Arbeit. Mit einem klaren Plan kannst du deine Rechnungsprozesse jedoch Schritt für Schritt vorbereiten und vermeiden, dass du Ende 2026 unter Zeitdruck gerätst. Diese Schritte solltest du für 2027 auf deiner Liste haben:
- Empfang und Verarbeitung sicherstellen. Solltest du das noch nicht getan haben, richte schnellstmöglich eine E-Mail-Adresse für den Empfang von E-Rechnungen ein und lege einen Prozess fest, damit eingehende E-Rechnungen zeitnah bearbeitet und GoBD-konform archiviert werden. Um eine erhaltene XRechnung zu visualisieren und zu validieren, kannst du gerne auch unseren kostenlosen E-Rechnungs-Viewer verwenden.
- Klären, ob du 2027 E-Rechnungen versenden musst. Prüfe, ob deine zukünftigen Rechnungen unter die E-Rechnungspflicht fallen. Entscheidend sind 2027 unter anderem dein Vorjahresumsatz und mögliche Ausnahmen.
- E-Rechnungssoftware prüfen und einrichten. Nutzt du bereits eine Rechnungs- oder Buchhaltungsprogramm, checke, ob es E-Rechnungen erstellen, empfangen und verarbeiten kann. Falls nicht, suche dir rechtzeitig eine passende E-Rechnungssoftware wie sevdesk und hinterlege dort deine relevanten Unternehmens- und Steuerdaten. Zum Übergang kannst du auch unseren kostenlosen E-Rechnungsgenerator verwenden.
- Format und Workflow festlegen. Entscheide dich, welches E-Rechnungsformat du bevorzugt versenden möchtest. Lege außerdem fest, wie E-Rechnungen künftig erstellt, geprüft, versendet, bearbeitet und archiviert werden.
- Kunden, Lieferanten und Mitarbeiter einbeziehen. Informiere deine Kunden über die Umstellung und frage bei Lieferanten und Dienstleistern nach, ab wann und in welchem Format sie E-Rechnungen verschicken. Kläre bei Bedarf auch mit deinem Steuerberater, ob sich euer gemeinsamer Workflow ändert.
- Erste E-Rechnung testen. Erstelle eine Testrechnung und sende sie an einen Partner oder deinen Steuerberater. So kannst du prüfen, ob alle Daten korrekt übermittelt und problemlos verarbeitet werden. Außerdem hast du genügend Zeit, mögliche Fehler vor 2027 zu beheben.
Du möchtest keinen Punkt bei der Umstellung auf die E-Rechnung vergessen? Nutze unsere ausführliche E-Rechnungs-Checkliste mit kostenlosem PDF zum Abhaken.
Zusammenfassung: Das ändert sich bei E-Rechnungen 2027
2027 wird bei der E-Rechnungspflicht eine weitere wichtige Stufe erreicht. Während Unternehmen bereits seit 2025 E-Rechnungen empfangen können müssen, kommt für viele nun die Versandpflicht hinzu: Hatte dein Unternehmen 2026 einen Gesamtumsatz von mehr als 800.000 Euro, musst du ab dem 1. Januar 2027 für inländische B2B-Umsätze grundsätzlich E-Rechnungen ausstellen. Bei einem Vorjahresumsatz von höchstens 800.000 Euro kannst du noch bis Ende 2027 von der Übergangsregelung profitieren.
Unabhängig von der Umsatzgrenze solltest du dich rechtzeitig mit deinen Rechnungsprozessen beschäftigen. Prüfe, welche Ausnahmen für dich gelten, ob deine Software XRechnung oder ZUGFeRD unterstützt und ob Empfang, Versand und eine revisionssichere Archivierung funktionieren. Eine Testrechnung vor dem Jahreswechsel hilft dir dabei, mögliche Probleme frühzeitig zu erkennen.
Mit einer passenden E-Rechnungssoftware wie sevdesk kannst du die Umstellung direkt in deine Buchhaltung integrieren. So bist du vorbereitet, wenn die nächste Stufe der E-Rechnungspflicht 2027 für dich greift – und musst dich zum Jahreswechsel nicht auf die Schnelle um eine Lösung kümmern.